ふるさと納税の実質2000円は嘘?損する人の特徴と仕組みの真相
「ふるさと納税はたった2,000円の自己負担で豪華な返礼品がもらえる」――。テレビや雑誌、WEBメディアで幾度となく繰り返されてきた甘い言葉に惹かれ、寄付を行ったものの「結局、数万円単位で損をした気がする」「通帳を見ても税金が安くなった実感が一切ない」と不満を漏らす人が後を絶ちません。SNSやQ&Aサイトでも「ふるさと納税はばかばかしい」「実質2000円なんて完全な嘘ではないか」といった怒りや困惑の投稿が毎年6月の住民税決定通知書の配布時期を中心に急増しています。
結論から明かせば、制度上の計算式自体に嘘はありません。しかし、「誰でも無条件に実質2,000円負担で済む」というのは完全な誤解です。年収や家族構成から算出される上限額の勘違い、住宅ローン控除や医療費控除との併用ルール、確定申告とワンストップ特例制度の併用ミスなど、一歩足を踏み外すだけで自己負担額が数万円に跳ね上がる構造的トラップが張り巡らされています。制度の裏に隠されたカラクリと、損をしてしまう決定的な理由を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「実質2,000円」は制度のルール通りに申請し、控除限度額以内に収めた場合のみ成立する条件付きの真実である。
- 要点2:上限額オーバー、ワンストップ申請後の確定申告による無効化、各種税額控除との重複など、自己負担額が跳ね上がる明確な失敗パターンが存在する。
- 要点3:毎年6月に届く住民税決定通知書での確認を怠ると、控除漏れに気付かず数万円単位で丸損するリスクがある。
「実質2000円は嘘」と言われる元凶|制度の構造的トラップと噂の真相
なぜここまで多くの利用者が「実質2,000円は嘘だ」と感じてしまうのでしょうか。その背景には、制度が掲げるキャッチコピーと、利用者の口座から実際に出入りする資金のキャッシュフローとの間に横たわる「3つの時間差と錯覚」が存在します。
第1の要因は、「お金が戻ってくるわけではなく、翌年の税金の前払いに過ぎない」という点です。ふるさと納税の実質2000円の仕組みは、寄付した合計金額から2,000円を差し引いた額が、所得税の還付および翌年度の住民税から減額される形式をとっています。つまり、手元に現金が増える「錬金術」ではなく、本来納めるべき税金を前払いし、自治体から調達コスト3割以下の特産品を受け取る取引です。手元の現預金は寄付時点で確実に減少し、恩恵を実感できるのは翌年6月以降の給与手取り額というタイムラグが、「騙された」という感覚を生み出します。
第2の要因は、ネット上で囁かれる「ふるさと納税 還付されない 噂の真相」に直結する控除方式の違いです。ワンストップ特例制度を利用した場合、所得税からの現金還付は一切発生せず、全額が翌年6月からの住民税減額に充てられます。銀行口座に1円も振り込まれない通帳を見て、「控除されていないではないか」と勘違いするケースが多発しているのが現場の実態です。
第3に、人間の認知バイアスである「メンタル・アカウンティング(心の会計)」が挙げられます。最初に支払った5万円や10万円というまとまった出費の痛みは鮮烈に記憶に残る一方、翌年に毎月数千円ずつ住民税が安くなっている事実は日常の家計に埋没し、ほとんど実感できません。この心理的ギャップこそが、「実質2,000円は嘘だった」という不満を増幅させる最大の温床となっています。

【決定版】ふるさと納税で損する人の特徴と自己負担が2000円にならない理由
単なる心理的錯覚にとどまらず、税務計算のルール上、正真正銘の「持ち出し(大損)」を被っているケースも珍しくありません。現場の相談事例を分析すると、ふるさと納税 損する人の特徴およびふるさと納税 自己負担 2000円にならない理由には、明確に共通する5つの落とし穴が存在します。
最も深刻なのが、「ふるさと納税 上限額オーバー」による直接的な損失です。控除限度額を超えて寄付した金額は、単なる自治体への純粋な寄付(自己負担)となり、税金からの控除は1円も受けられません。たとえば本来の限度額が5万円の人が、誤って8万円寄付した場合、超過した3万円に基本負担の2,000円を加えた「3万2,000円」が丸々自己負担となります。返礼品の市場価値が寄付額の3割程度(約9,000円相当)だとすれば、2万円以上の純損失を抱える計算です。
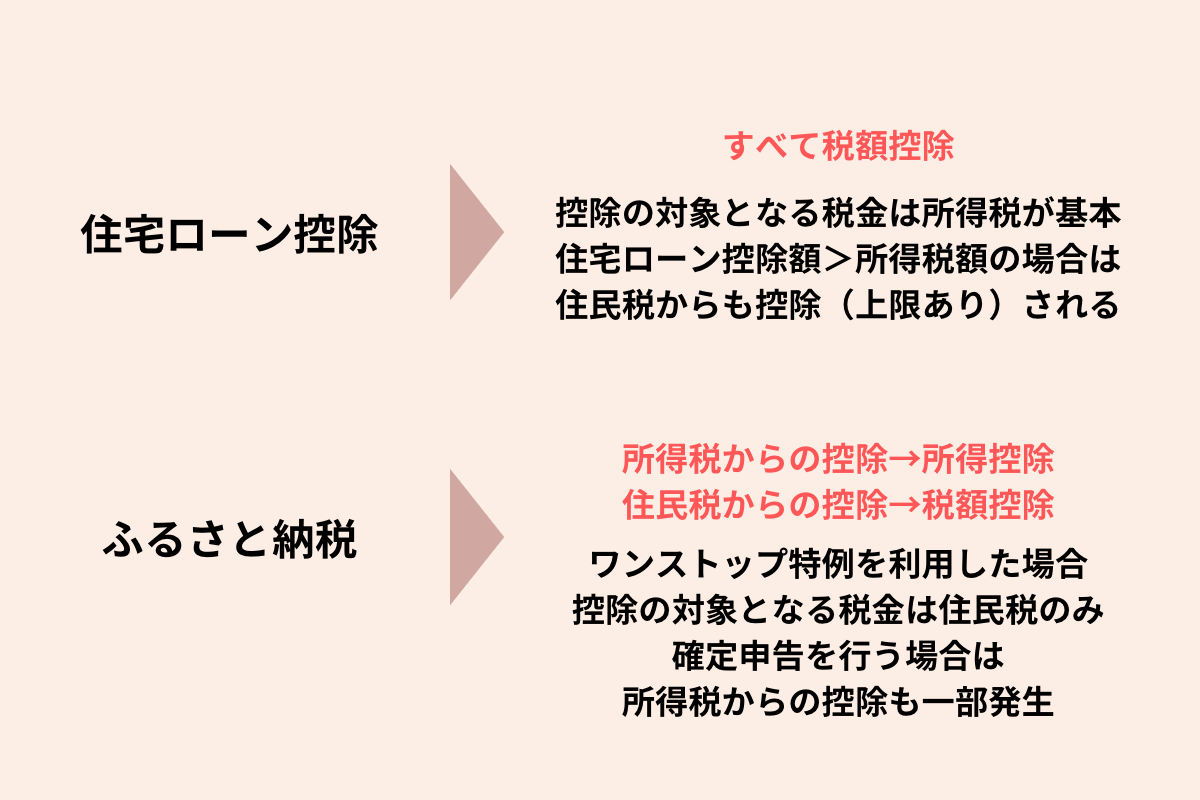
さらに見落とされがちなのが、各種控除との併用トラブルです。特に「ふるさと納税 住宅ローン控除 併用」や「ふるさと納税 医療費控除 影響」は、計算順序の複雑さから予期せぬ自己負担増を招きます。住宅ローン控除ですでに所得税を限度額いっぱいまで引ききっている場合、ふるさと納税による所得税控除の枠が住民税の控除上限に押し出され、結果として引ききれずに切り捨てられる事態が起こり得ます。
また、病気やケガで年間10万円以上の医療費を支払い、医療費控除を確定申告した家庭では、課税所得そのものが圧縮されるため、それに連動してふるさと納税の控除限度額自体が当初の想定より数千円から数万円引き下がってしまいます。事前の試算を年初の年収見込みだけで行い、年後半の出費を考慮しなかった層がこのトラップに直面します。
【比較データ】年収・家族構成別の控除限度額シミュレーションと損益分岐点
制度で失敗しないための唯一の防壁は、正確なふるさと納税 控除限度額 シミュレーションの把握です。多くのポータルサイトが提供する「簡易シミュレーター」は、社会保険料控除以外の個別事情(生命保険料控除、地震保険料控除、iDeCo、扶養控除の区分など)を排除しているため、表示された上限額ギリギリまで寄付すると高確率でオーバーします。
以下の比較表は、主要な給与年収と家族構成における控除限度額の目安と、万が一上限を2万円超過して寄付してしまった場合の実際の損失度合いをまとめたデータです。
| 給与年収・家族構成 | 控除上限額の目安 | 2万円超過時の実質自己負担額 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 年収300万円/独身 | 約28,000円 | 22,000円 (返礼品価値約14,400円) | 元の上限が低いため、超過の痛手が極めて大きい。無理な寄付は完全に赤字化するハイリスク帯。 |
| 年収500万円/独身 | 約61,000円 | 22,000円 (返礼品価値約24,300円) | 返礼品還元率3割を考慮しても利益はほぼ相殺される。控除枠の9割程度に抑えるのが鉄則。 |
| 年収500万円/夫婦(配偶者控除有) | 約49,000円 | 22,000円 (返礼品価値約20,700円) | 独身時と比べ上限が約1.2万円下がる。家族形態の変化を反映し忘れるミスが頻発する領域。 |
| 年収700万円/共働き・子1人(高校生) | 約86,000円 | 22,000円 (返礼品価値約31,800円) | 扶養控除の影響を受ける。16〜18歳の子がいる世帯はシミュレーターの扶養区分選択に厳重注意。 |
| 年収1,000万円/夫婦・子2人 | 約145,000円 | 22,000円 (返礼品価値約49,500円) | 枠自体は大きいが、住宅ローン控除残高の大きさ次第で住民税側の限度枠と衝突しやすい。 |
データが示す通り、上限をわずか2万円超過しただけで、実質負担は「2,000円」から「2万2,000円」へと11倍に跳ね上がります。返礼品の理論上の調達価値(寄付額の3割)を勘案しても、手元に残る実質的価値はマイナスに転落します。シミュレーションは常に「前年の源泉徴収票」を精密に入力し、ボーナスの増減リスクを想定して算定された上限額の85〜90%程度で着地させる運用が不可欠です。
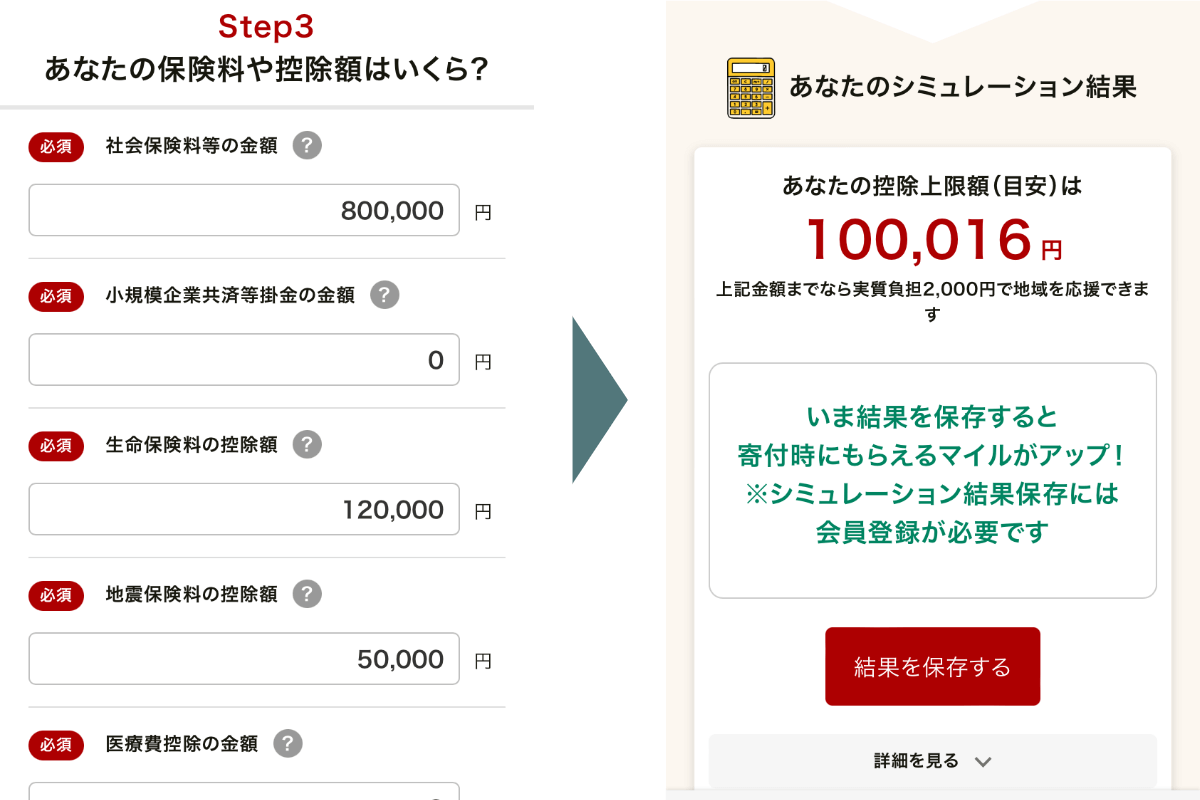
【実態検証】「住民税が控除されていない!」恐怖の通知書トラブルと確認方法
「ふるさと納税をやったのに住民税が安くなっていない」――。初夏になると、自治体の税務課窓口や税理士相談に同様の悲鳴が殺到します。しかし、現場の確認作業を進めると、納税者側が控除欄の読み方を誤認しているケースと、制度手続き上の重大な不備による「未適用」の2通りに分かれます。
自らの控除が適正に行われているかを確認するには、毎年5〜6月に勤務先から手渡される(自営業者は郵送される)「住民税決定通知書 控除額 確認方法」を押さえなければなりません。確認すべき手順は以下の通りです。
まず通知書の中央あるいは下部に配置された「税額控除額」の欄を探します。企業勤めの方の場合、「市民税・県民税(特別区民税・都民税)」それぞれの税額控除額欄に記載された金額を合算します。この税額控除額には、ふるさと納税分だけでなく、調整控除(一律に差し引かれる数百円〜数千円)や住宅ローン控除額も合算されているため、「合算額 - 調整控除 = ふるさと納税控除額」となっているかを確認しなければなりません。
摘要欄に「寄附金税額控除額:市民税〇〇円、県民税〇〇円」と明記してくれる親切な自治体も増えていますが、記載がない自治体も依然として存在します。その場合、以下の計算式を満たしているかが検証基準となります。
住民税からの控除額 = (前年の寄付金総額 - 2,000円)※ワンストップ利用時
※確定申告を行った場合は、確定申告書控の「所得税の還付額(寄附金控除相当分)」と「住民税の税額控除額」の合計が(寄付金総額 - 2,000円)に合致するかを照合します。
もし照合した結果、明らかに控除されていない、あるいは数万円単位で乖離している場合は、次に解説する「申請手続きの破綻」を疑う必要があります。
一般に知られていない盲点|ワンストップ特例と確定申告の致命的バッティング
現場取材において、最も多くの人が落とし穴にはまり「全額自腹」に泣いていたパターンが、「ワンストップ特例制度 確定申告 違い」を理解していなかったことによる手続きの無効化です。
ワンストップ特例制度は、確定申告が不要な給与所得者が、1年間に寄付した自治体数が5自治体以内である場合に限り、自治体へ申請書を郵送(またはオンライン申請)することで手続きを完結できる制度です。しかし、税法上の絶対ルールとして「確定申告書を1度でも提出した瞬間、過去に申請したすべてのワンストップ特例申請は法的に無効化される」という厳格な仕組みが敷かれています。
典型的な失敗事例が次のようなものです。
「秋口にふるさと納税を4自治体に行い、すべてワンストップ特例の申請を完了させた。しかし翌年2月、医療費が12万円かかったため医療費控除を受けようと税務署へ確定申告書を提出した。その際、ふるさと納税はワンストップで完了していると思い込み、確定申告書の寄附金控除欄を空欄のまま提出した」。
この瞬間、税務署の処理によって以前のワンストップ特例申請はすべて破棄されます。結果として、自治体側には「寄附金控除の申請が一切なされていない確定申告データ」のみが送信され、6月の住民税決定通知書には寄付金控除が1円も反映されず、寄付金全額が自己負担となって跳ね返ってきます。この悲劇を回避するには、医療費控除や副業の確定申告を行う際、すでにワンストップ申請を済ませた自治体分も含めた「すべての寄附金受領証明書」を添付して再申告しなければなりません。
【2026年最新】制度改正の盲点とルール変更に伴う厳格な注意点
ふるさと納税を取り巻く制度環境は年々厳格化の一途をたどっています。総務省主導による経費ルールの厳格化や指定制度の見直しが進む中、「ふるさと納税 2026年最新 注意点」として全ての利用者が再認識すべき構造変化が起きています。
最大の変更点は、ポータルサイト利用時における「独自ポイント還元(マイルや各種電子マネー付与を含む)の完全禁止」の定着です。これまで利用者の多くは、「実質2,000円の自己負担が発生しても、大手ポータルサイトの還元キャンペーンで数千円〜1万円相当のポイントバックを受け取れるため、実質プラス収支になる」という計算を前提にしていました。
しかし、官製ルールによるポイント還元の廃止により、「ポイント還元で自己負担2,000円を相殺・黒字化する裏技」は完全に封殺されました。純粋に「自己負担2,000円を支払い、寄付額の3割以下の返礼品を受け取る」という制度本来の姿に回帰したため、前述した「上限額オーバー」や「申請漏れ」によるダメージをポイントで緩和することはもはや不可能です。1円単位での精密な計算管理が、これまで以上に強く求められています。
【プロの結論】ふるさと納税で確実に得する人・絶対に向いていない人の境界線
ふるさと納税は、正しく活用すれば生活防衛の強力な武器になる一方、自らの収支構造を把握できない人にとっては無駄な浪費と事務コストを背負い込むだけの「ばかばかしい制度」に成り下がります。行動経済学的な家計管理の観点から、制度の利用に向いている人と、今すぐ手を引くべき人の境界線を明確に定義します。
確実に恩恵を受けられる人(おすすめできる人)
- 年収が安定しており、年末までの総支給額を予測できる人:自営業者であっても堅めの業績予想を立てられる、あるいは給与所得者で歩合給のブレが少ない層。
- 日用品や必ず消費する食品を返礼品に指定できる人:米、トイレットペーパー、洗剤、調味料など、普段の生活費から確実に支出される品目を選び、家計支出の純粋な浮遊分を作れる層。
- 6月の住民税決定通知書の突合確認を怠らない几帳面さがある人:マイナンバーカードを用いたオンライン申請や確定申告を正しく完結させ、手元の通知書と照合するリテラシーを持つ層。
自己負担が増大し後悔する人(おすすめできない人)
- 年収200万円未満、または専業主婦(主夫)・パート扶養内勤務の人:住民税所得割が非課税または極めて低いため、控除枠そのものが存在せず、寄付した全額が純粋な自己負担となる。
- 当年の年収が前年より大幅に減少する見込みの人:転職、退職、産休・育休入り、残業の大幅削減などで年収が下がる年は、控除限度額も劇的に縮小するため大損しやすい。
- 「ポイント目当て」「お得感」だけで高額な贅沢品を選びがちな人:普段なら買わない高級肉や果物を衝動的に選び、数カ月後の手元資金ショートに頭を抱えるなど、家計全体のキャッシュフローを乱す層。
- 書類整理や行政手続きが極端に苦手な人:申請期限(翌年1月10日必着)を過ぎたり、確定申告とワンストップを併用して放置するなど、手続き不備で自滅するリスクが極めて高い層。
【ふるさと納税 実質2000円 嘘】に関するよくある質問(FAQ)
Q1:すでにワンストップ特例申請書を送った後、確定申告が必要になりました。どうすればいいですか?
A1:提出済みのワンストップ特例申請は自動的にすべて無効となります。そのため、確定申告を行う際に、ワンストップ申請を行った自治体分も含めた「寄附金受領証明書」をすべて集め、確定申告書の寄附金控除欄に全件合算して記載・申告し直してください。これを怠ると、ワンストップで申請していた寄付分は一切控除されなくなります。
Q2:住宅ローン控除を初めて受ける1年目ですが、ふるさと納税は併用できますか?
A2:併用自体は可能ですが注意が必要です。住宅ローン控除の初年度は確定申告が必須となるため、ワンストップ特例は利用できません。さらに、住宅ローン控除によって所得税額がゼロ近くまで減額されている場合、ふるさと納税の所得税控除分が引ききれず、住民税側の控除限度枠(課税所得の7%など)に押し出されて枠を溢れ、自己負担2,000円を超えて切り捨てられるリスクがあります。初年度はふるさと納税の額を控えめに抑えるのが賢明です。
Q3:6月の住民税決定通知書を見ても控除されていない場合、もう諦めるしかありませんか?
A3:諦める必要はありません。寄付を行った翌年から5年以内であれば、「更正の請求」または「遅れての確定申告(還付申告)」が可能です。自治体から発行された寄附金受領証明書を用意し、管轄の税務署へ申告を行えば、過去に遡って住民税の減額更正や所得税の還付を受けることができます。
まとめ:数字のカラクリを見抜き賢く制度を活用するための鉄則
「ふるさと納税の実質2000円」という看板は、制度が定めた厳密な枠組みと手続きのレールに完璧に乗った者だけに与えられる限定的な結果です。決して「誰もが魔法のように得をする仕組み」ではありません。限度額オーバーの危険、税額控除との干渉、そしてワンストップ申請を白紙に戻す確定申告の落とし穴を放置すれば、いとも簡単に数万円の現金を失う構造的リスクを孕んでいます。
制度に踊らされて無用な損を被らないための鉄則は極めて明快です。「シミュレーションは精密に行い、枠の8割台にとどめる」「確定申告を行うなら全寄付分を漏れなく再入力する」「翌年6月には必ず住民税決定通知書を開いて控除額を確認する」。この3つの規律を徹底して初めて、ふるさと納税は真の家計防衛策として機能します。甘いキャッチコピーの背後にあるリアリズムを理解し、冷静かつ計画的な運用を心がけてください。 (出典: ふるさと 納税 実質 2000 円 嘘(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。